フロムやドワンゴも?Kadokawa子会社の全貌と再編の真相を徹底解説

フロムやドワンゴも?Kadokawa子会社の全貌と再編の真相を徹底解説

フロムやドワンゴも?Kadokawa子会社の全貌と再編の真相を徹底解説に関する主要な事実を丁寧にまとめました。専門的な情報をチェックしましょう。

KADOKAWAグループの強みは、月間数百冊にのぼる書籍・ライトノベル・コミックの刊行点数に裏打ちされた「原作IPの供給力」と、それをマルチメディアへ展開する「制作機能のグループ内包」にあります。単なる投資持株会社ではなく、各子会社が独自のブランド力と制作カルチャーを維持したまま連携する連邦型経営を採ってきました。

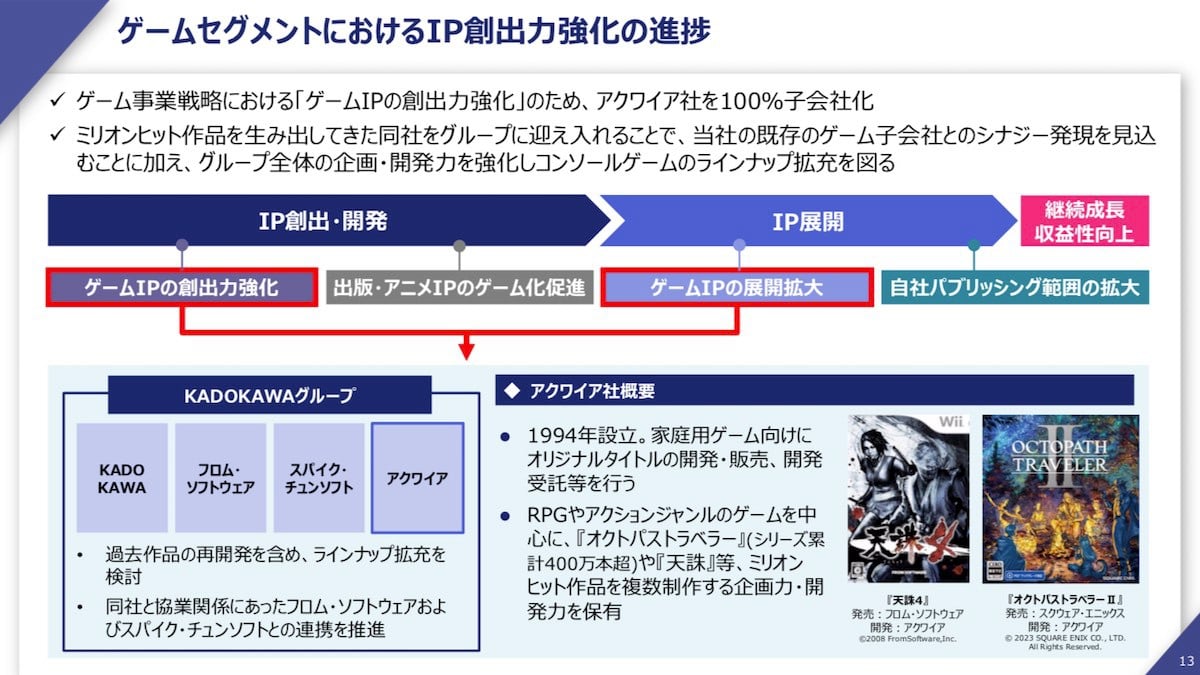
主要な中核企業と直近の役割分担を俯瞰すると、デジタル領域、コンシューマーゲーム、アニメーション制作、海外展開という各重点領域にエース級のスタジオが配置されていることが分かります。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価フロム・ソフトウェア
(ゲーム事業の中核)KADOKAWA議決権比率:約69.66%
テンセント子会社、ソニーグループも出資国内ゲームデベロッパーの営業利益率:10〜20%前後『ELDEN RING』の世界的成功により、グループ全体の利益を大きく牽引する最大のアセット。株式会社ドワンゴ
(Web・教育・技術)KADOKAWA 100%子会社
「ニコニコ」「N高・ZEN大学」等の基盤国内ポータル・コミュニティサービスの会員減少傾向2026年のサイバー攻撃被害の震源地となったが、教育プラットフォーム連携や技術中枢としての価値は依然高い。スパイク・チュンソフト
(ゲーム開発・パブリッシング)KADOKAWA 100%子会社
『ダンガンロンパ』『風来のシレン』等中堅パブリッシャーの開発サイクル長期化リスク海外ローカライズ・パブリッシングに定評があり、自社IPと受託開発のバランスを保ち手堅く貢献。株式会社動画工房
(アニメーション制作)2026年子会社化(グループ合流)
『【推しの子】』等のメガヒット制作スタジオの粗利益率:5〜8%の薄利構造作画力と演出力に定評。外注コストの上昇を抑え、アニメラインの確保と社内制作比率向上の切り札。海外出版・流通子会社
(Yen Press、J-Novel Club等)北米・アジア・欧州に多数展開
マンガ・ラノベの現地直販網を構築海外売上比率目標:20〜30%台電子書籍とコミカライズのローカライズを内製化し、海外展開の利益率を最大化するエンジン。
石川 優花
Author

石川 優花

心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
