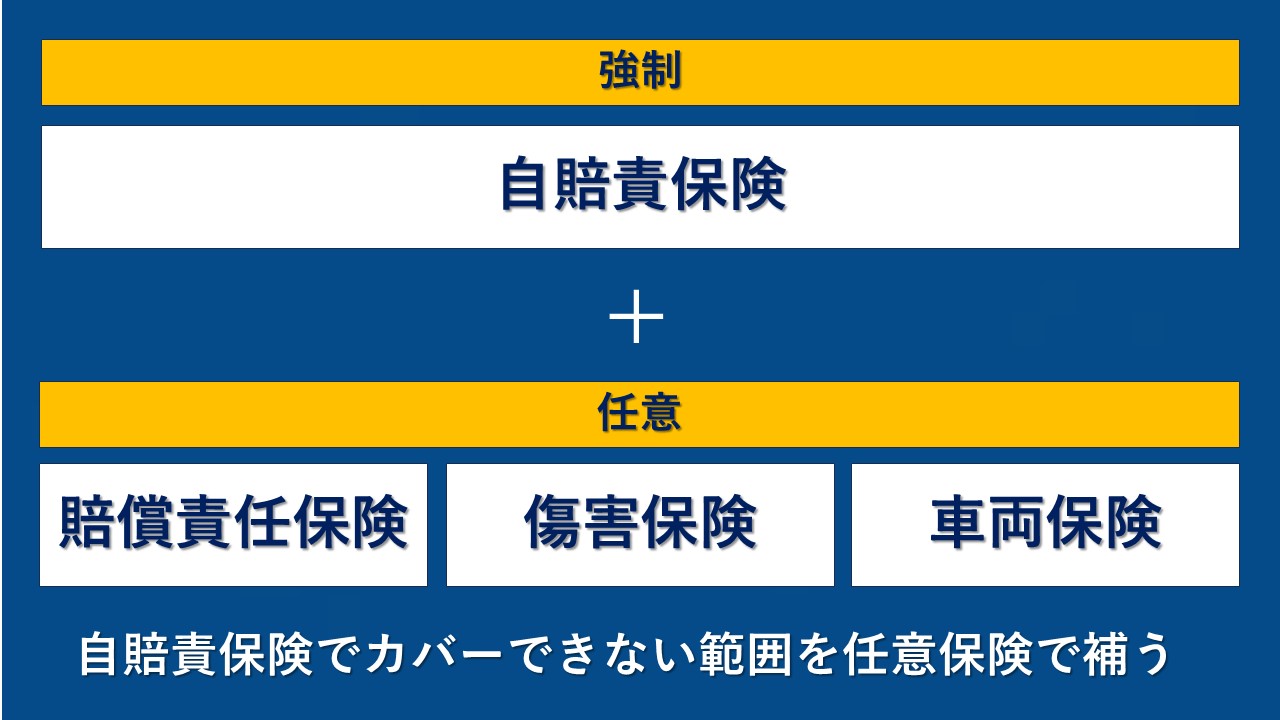
すべての車に乗るドライバーへ法的に義務付けられている自動車損害賠償責任保険だが、この補償範囲には極めて厳しい上限が存在する。被害者が死亡した場合の限度額は最高3,000万円、重度後遺障害でも4,000万円にとどまる。現代の法廷で下される損害賠償判決が数億円規模に跳ね上がる現実を鑑みれば、自賠責だけでの運行はまさに命綱なしの綱渡りに等しい。
そこで不可欠となるのが任意自動車保険だ。対人・対物の無制限補償を主軸に据え、自己の過失による損害や同乗者の負傷まで幅広くカバーする設計が標準となる。損害保険料率算出機構が算出する参考純率の改定動向を見ても、車両の高度化に伴う修理費の上昇が全体の保険料を押し上げる要因となっており、任意保険のプラン選定におけるシビアなコスト意識がこれまで以上に問われている。

