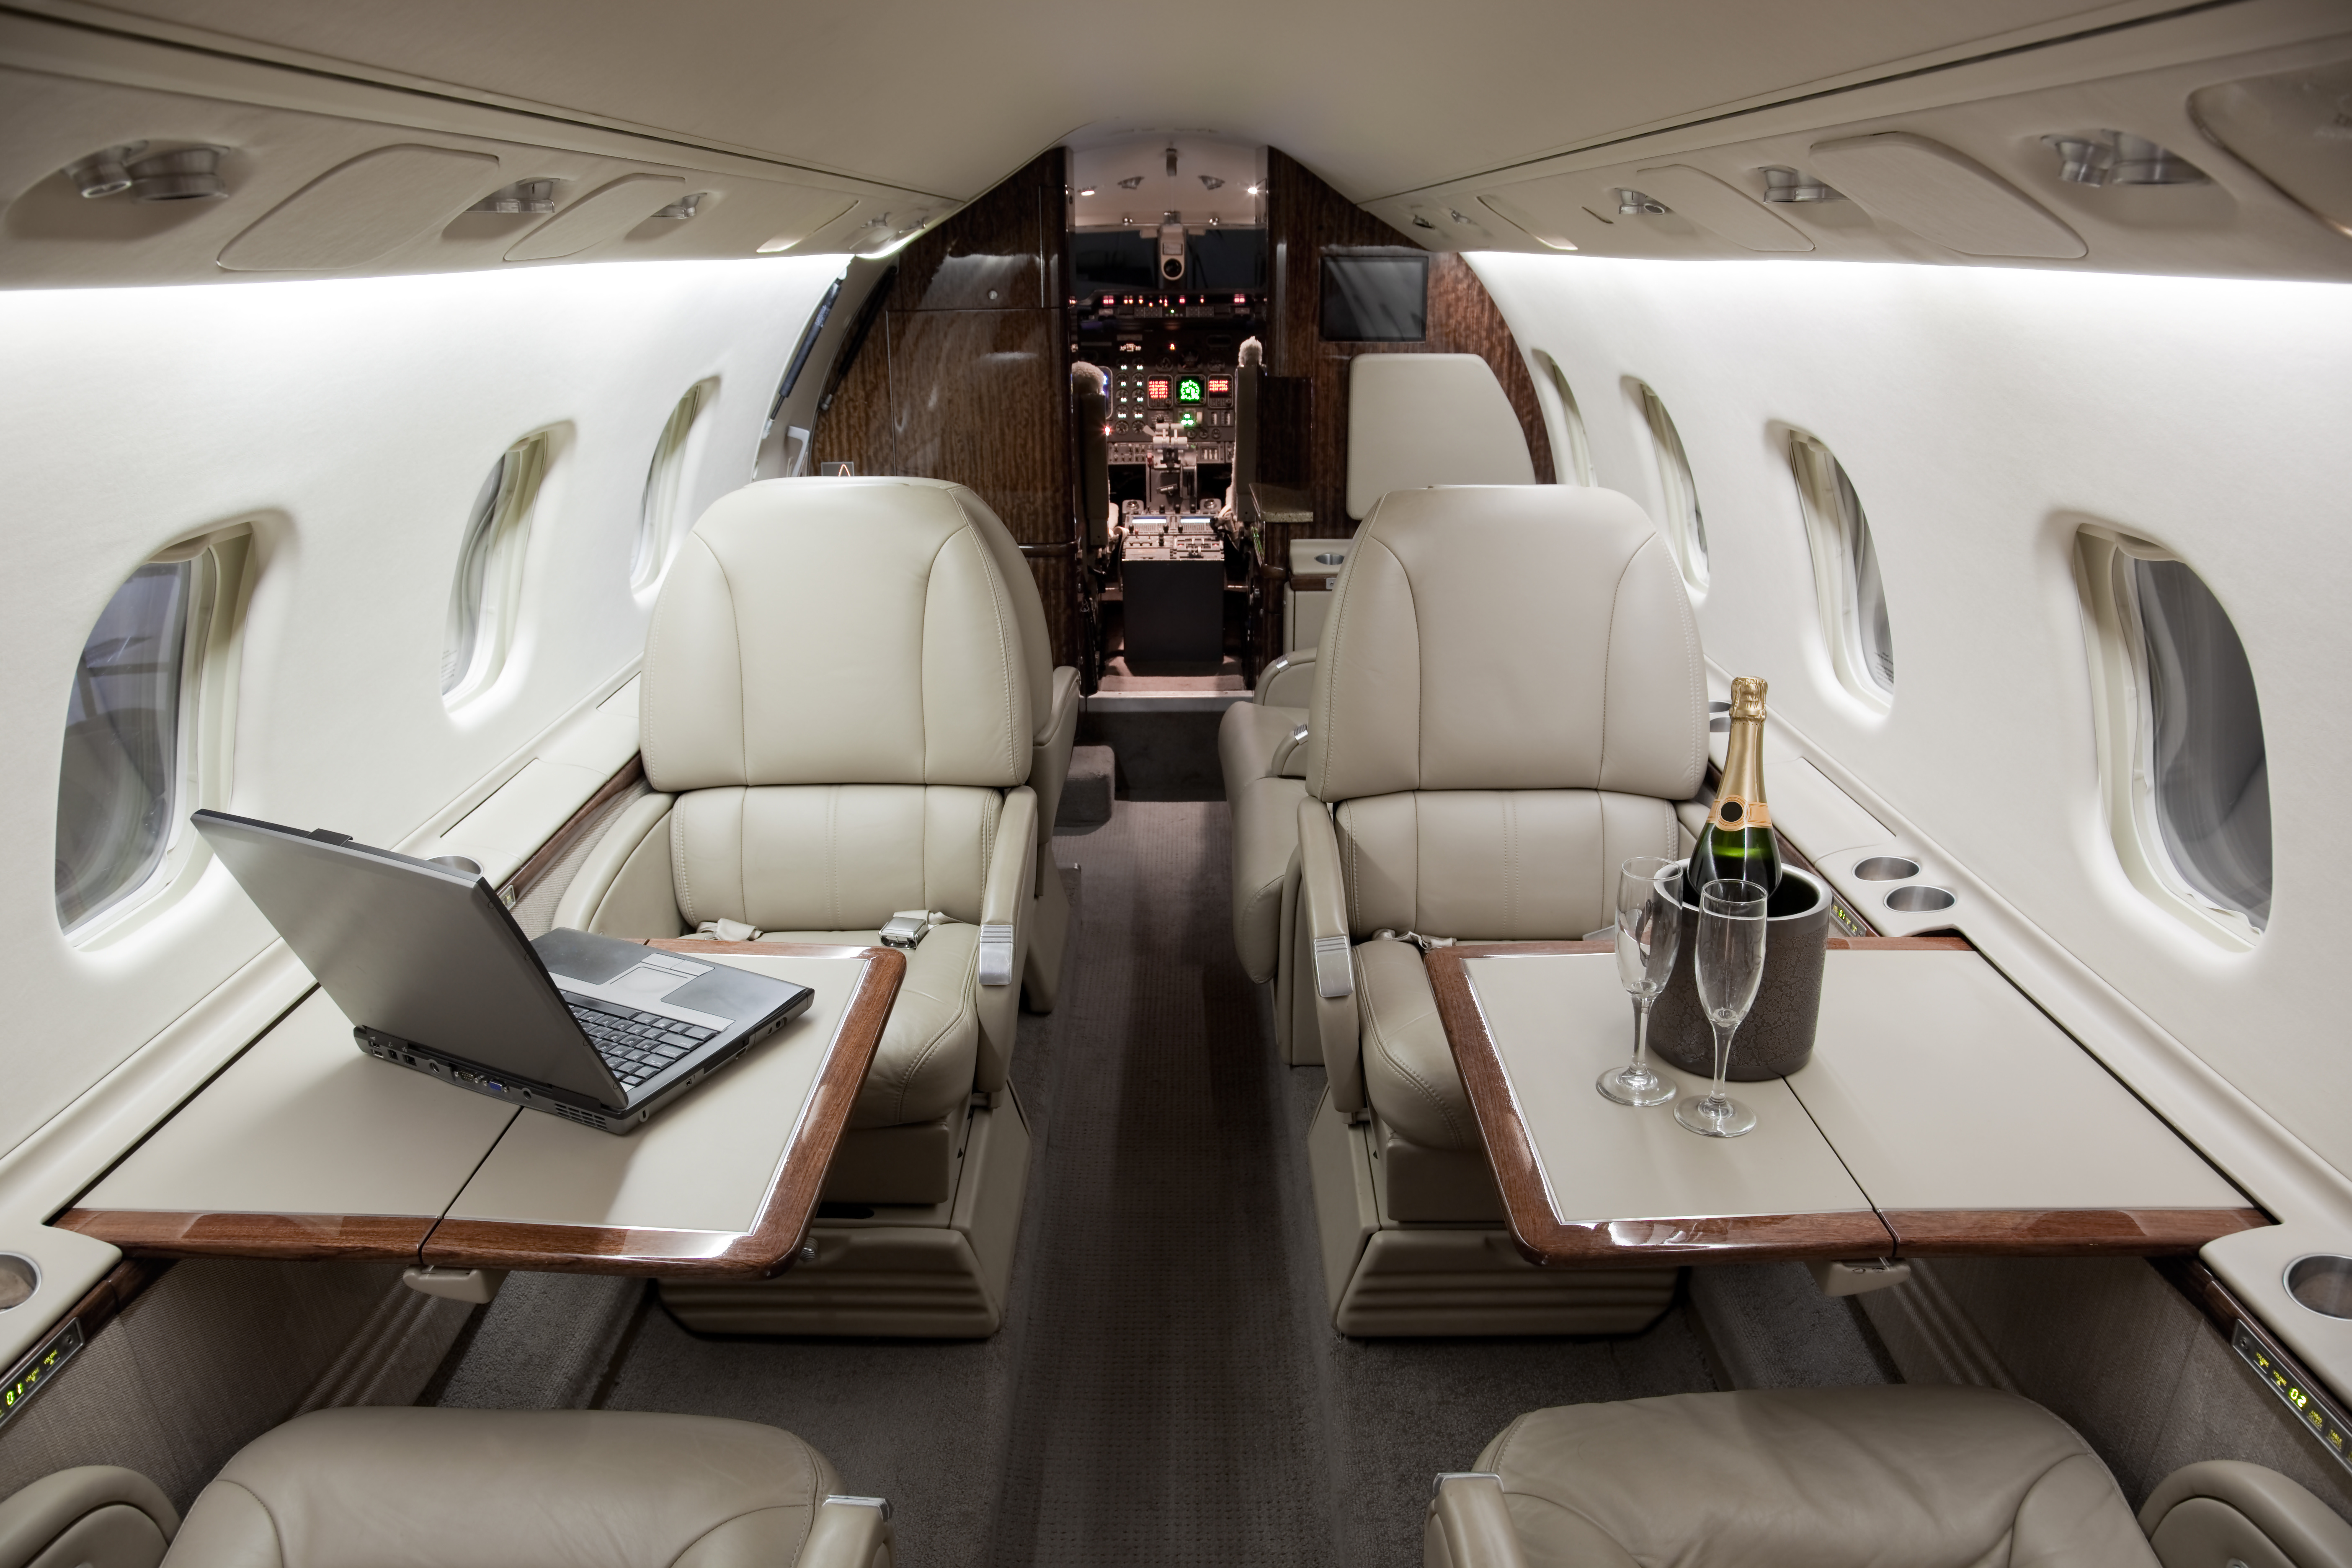
企業や富裕層が機体購入に踏み切る背景には、単なる移動手段としての利便性だけでなく、高度な財務戦略が存在する。その中核をなすのが航空機減価償却節税という手法だ。日本の税制体系において、中古の航空機は法定耐用年数が短く設定されており、条件を満たせば購入額の大部分を短期間で減価償却費として計上することができる。
例えば、機齢が数年経過した中古機体を一定のスキームで購入した場合、初年度に数億円規模の損金を計上し、本業で発生した大きな利益を圧縮することが可能となる。フライトオペレーターとリース契約を結び、利用していない時間に第三者へチャーター貸し出しを行えば、運用収益を得ながら維持費を相殺することもできる。実用性と節税効果を高度に融合させたアセットマネジメントの一環として、プライベートジェットは極めて強力な選択肢となり得るのだ。

