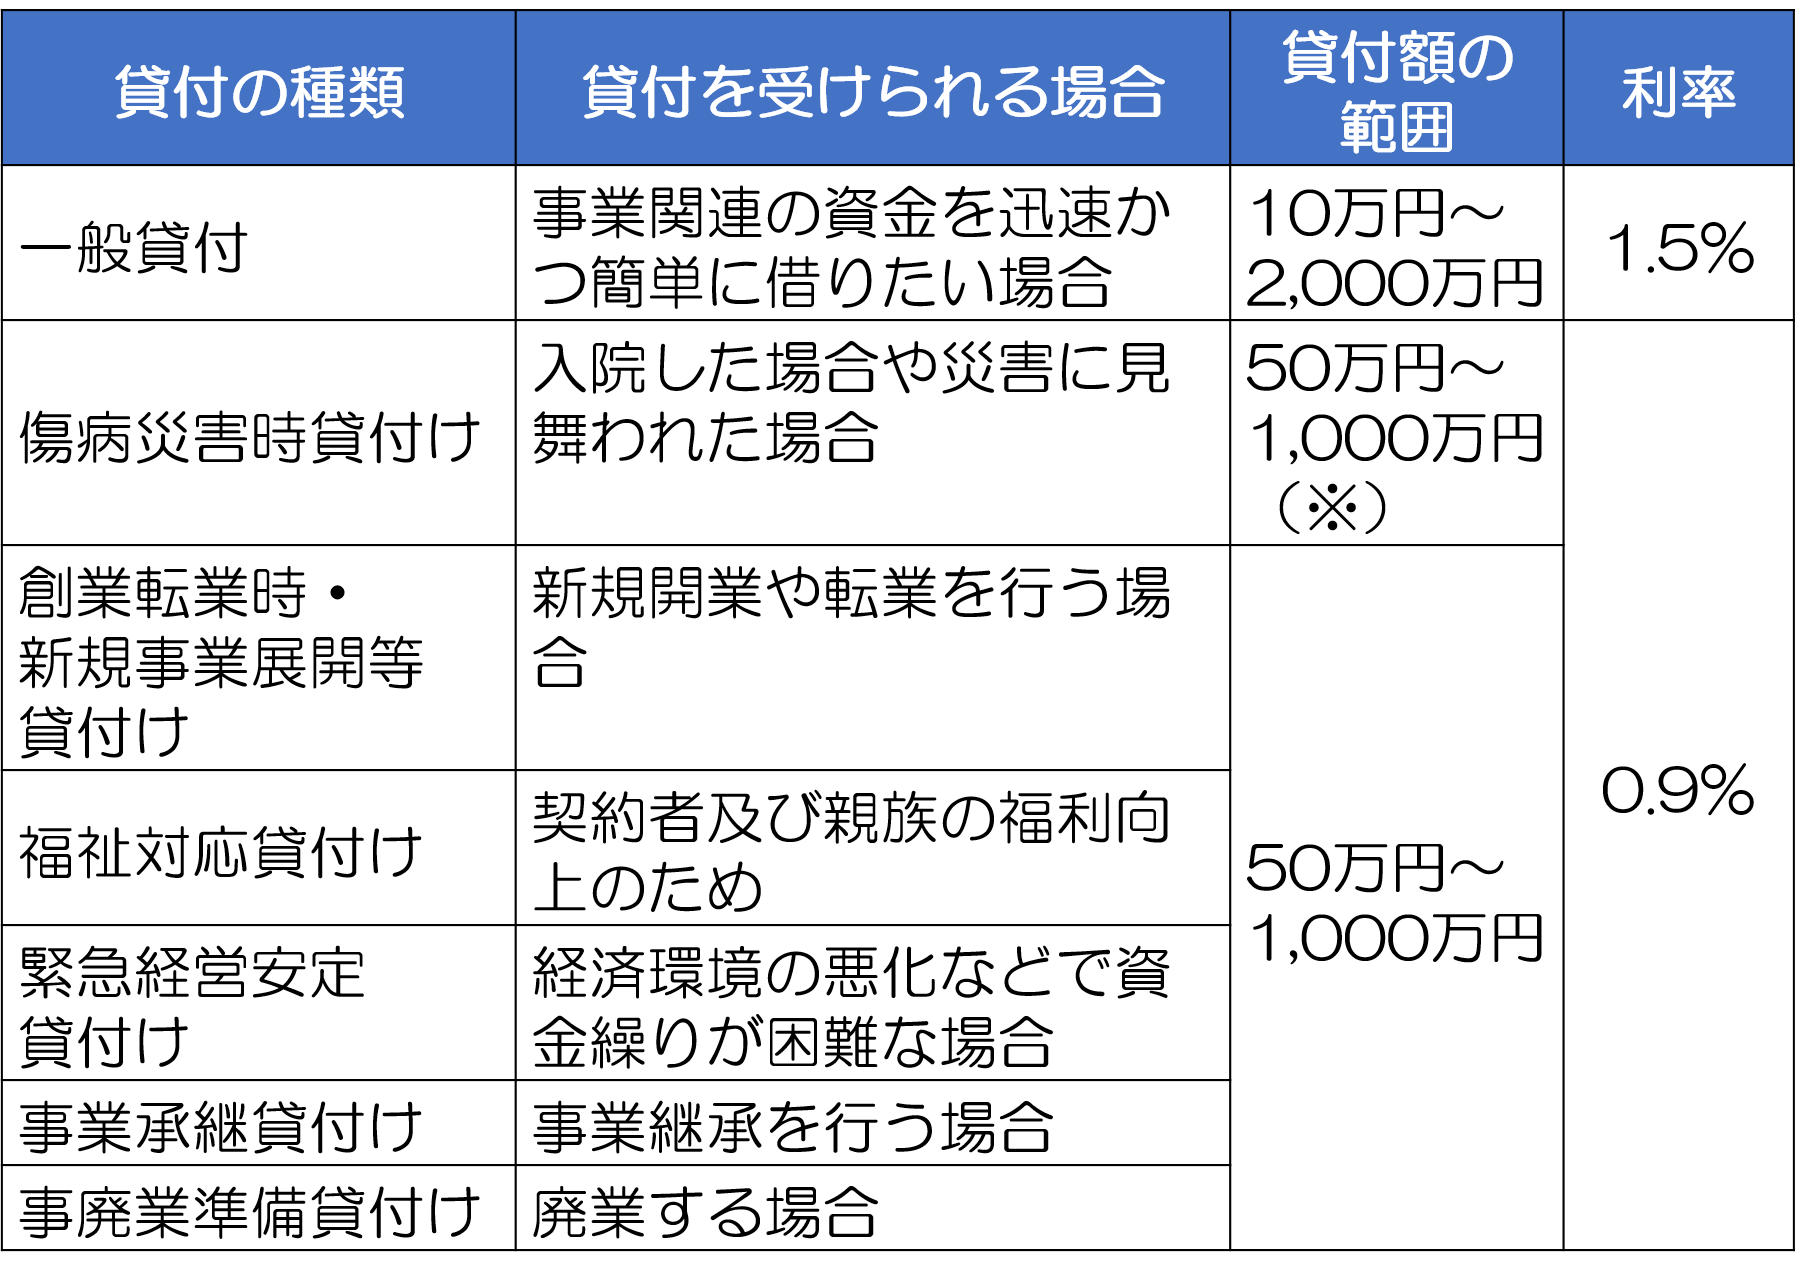
行動ファイナンスおよび財務規律の観点から、小規模企業共済貸付の活用適性を整理すると、明確な境界線が存在します。
制度の利用を推奨できるケース
- 入出金のズレによる短期的な運転資金ショート:売掛金の入金日が確定しており、数か月以内に確実に元金を一括返済できる見通しが立っている場合。
- 急なビジネスチャンスの設備投資:好条件の仕入れや機材導入で即座に資金が必要だが、銀行融資の審査結果を待つ時間的猶予がない場合。
- 災害や突発的トラブルによる一時的減収:緊急経営安定貸付(年0.90%)を活用し、低コストで事業の立て直し期間を確保したい場合。
利用を避けるべき・慎重になるべきケース
- 慢性的な赤字の補填:事業モデルの改善が見込めず、単に毎月の赤字を埋めるためだけに借入を繰り返す行為は、共済金を食いつぶすだけに終わります。
- 返済原資の目途がない長期借入:「借替を続ければいい」という安易な前提での借入は、将来の退職金原資を確実に破壊します。

