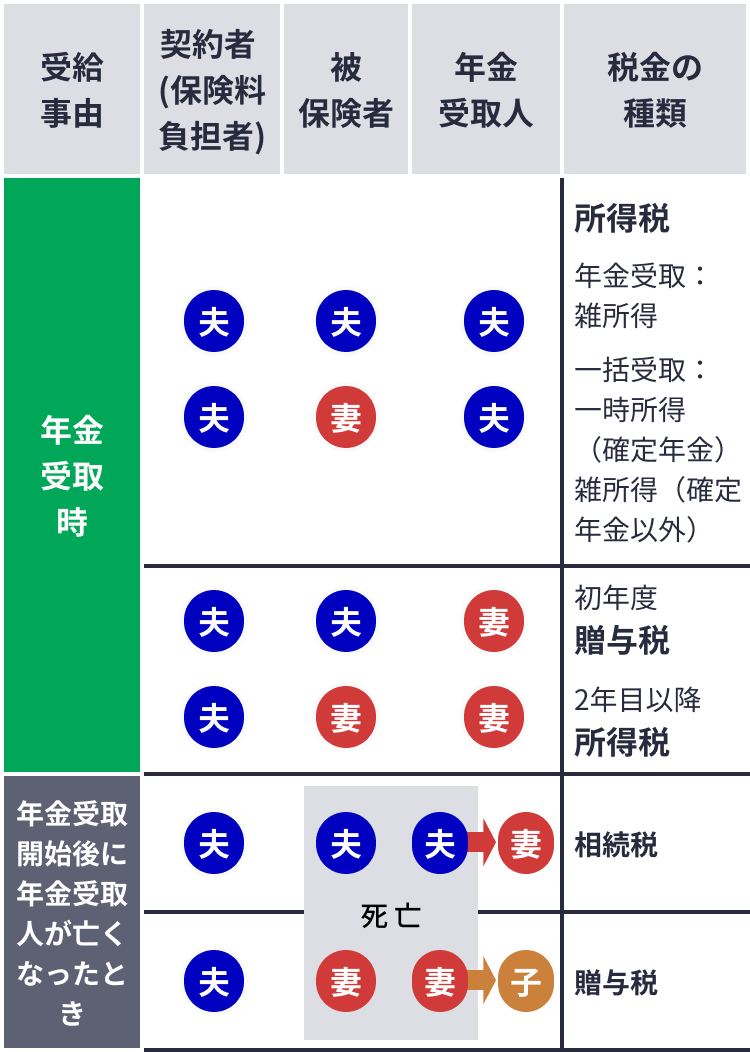
個人年金保険を契約する際、最も慎重にならなければならないのが「誰が保険料を払い、誰が年金を受け取るか」という名義の組み合わせである。これを安易に設定した世帯が、税務調査で最も過酷なペナルティを課されている。
保険料を支払う「契約者」と年金を受け取る「受取人」が同一であれば所得税(雑所得または一時所得)の範疇で収まるが、個人年金保険で契約者と受取人が違う場合の贈与税は極めて重い。例えば「夫が保険料を全額拠出し、年金受取人を妻にする」という契約形態を結んでいた場合、年金受給が始まった初年度に、将来にわたって受け取る年金の権利(年金受給権)を一括して夫から妻へ贈与されたとみなされる。
贈与税の基礎控除は年間110万円しかない。数百万円から1,000万円超と評価される年金受給権に対して贈与税率が適用されれば、初年度に百万円単位の納税資金を現金で用意しなければならず、家計破綻を招くリスクすらある。善意で「妻の将来のために」と加入した保険が、手取りを最も削り落とす凶器へと変貌してしまうのだ。
加えて、年金受取期間中に契約者兼受取人である夫が死亡した場合、個人年金保険は相続税の課税対象へと移行する。保証期間付年金などで遺族が残りの年金を引き継ぐ場合、残余期間の年金受給権に対して相続税が課される。さらに、翌年以降に遺族が実際に受け取る年金には所得税が課税されるため、かつて最高裁で争われた「二重課税問題」の是正ルール(相続税の対象となった部分は所得税の課税対象から除外する仕組み)に沿った複雑な確定申告が必要不可欠となる。

