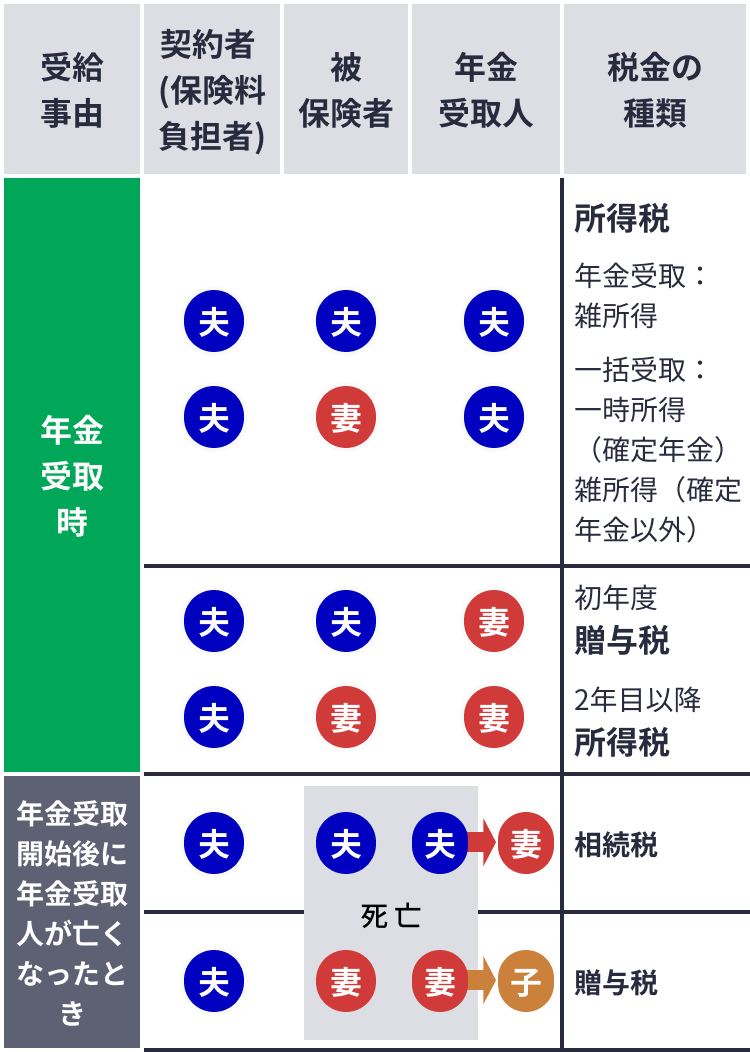
「コツコツ積み立ててきたのだから、老後の生活費として毎年分割で受け取るのが最も無難だろう」という思い込みは、税務上において危険な落とし穴となり得ます。個人年金保険は、保険料の払込総額よりも受け取る年金総額が多くなるように設計されている金融商品です。この増えた利益部分(差益)に対して所得税および住民税が課されますが、その計算ルールが受取形態によって全く異なります。
契約者(保険料の負担者)と年金受取人が同一人物である場合、分割で受け取る年金形式は「雑所得」、一括でまとめて受け取る一時金形式は「一時所得」に分類されます。個人年金の一時所得と雑所得の違いは、控除枠の有無と税額計算の仕組みにあります。
年金形式で受け取る雑所得には、公的年金等控除のような手厚い専用控除枠が存在しません。毎年の受取額から対応する必要経費を差し引いた差益がダイレクトに課税対象となり、他の公的年金や給与所得と合算されて総合課税の対象となります。一方で一括受取の一時所得には、年間最大50万円の特別控除が認められているうえ、控除後の残額をさらに2分の1にした金額のみが課税対象となります。この優遇措置の差こそが、手取り額を激変させる構造的な原因です。

