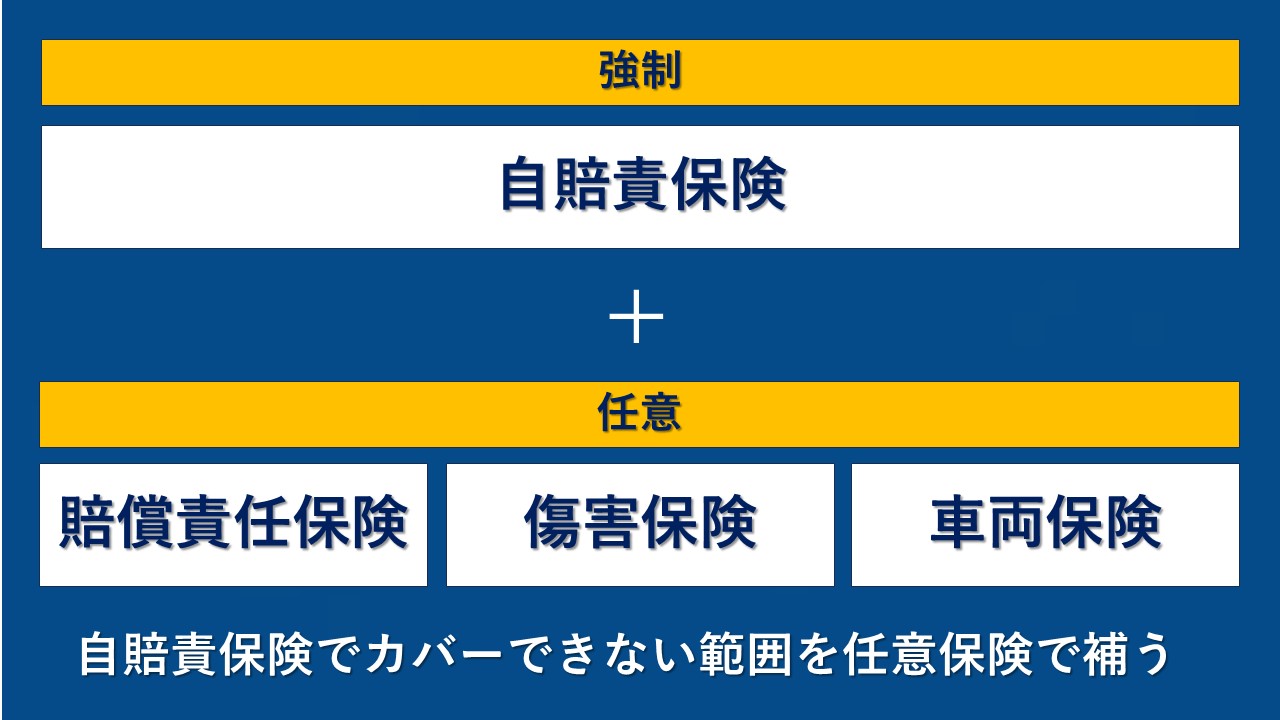
家計相談の現場で活躍するファイナンシャル・プランナーが指摘する最大の無駄は、過剰な車両保険の設定にある。初度登録から7年以上が経過した車両に手厚い一般型の車両保険を付帯し続けるのは、費用対効果の観点から推奨されない。事故時の時価額評価が著しく下落しているため、多額の保険料を払い込んでも受け取れる保険金はわずかという不都合な真実が存在するからだ。
大幅な節約を実現するための具体的なアプローチは三つある。第一に、車両保険の免責金額(自己負担額)を「1回目5万円・2回目10万円」程度に引き上げること。これだけで保険料は劇的に下がる。第二に、補償対象となる運転者を「本人・配偶者限定」や年齢条件で厳格に絞り込むこと。第三に、クレジットカードや火災保険と重複しがちな「弁護士費用特約」や「個人賠償責任特約」を精査し、家族内で二重払いになっている特約を排除することだ。これらを適切に整理するだけで、年間3万円以上の固定費削減は十分に現実味を帯びる。

